
皆さんこんにちは。
私は30代後半で、そろそろ40歳が目前に迫ってきました。
40歳と仮定して、私は改めて投資戦略を根本から見直しました。
これまで日本高配当株を中心に投資してきましたが、
最近では「オルカン(eMAXIS Slim 全世界株式)」への積み立て投資に切り替えています。
その理由はシンプルです。
オルカンは“ただのインデックスファンド”ではなく、実質的に高配当を再投資してくれる仕組みだからです。
目次
■ オルカンの「隠れ配当利回り」は約1.7〜2.0%
多くの人が見落としがちですが、
オルカンの基準指数(MSCI ACWI)に含まれる企業は世界中で配当を出しています。
この配当はファンド内で自動的に再投資されるため、
投資家が受け取る「分配金」はゼロでも、内部で年間約1.7〜2.0%前後の配当が再投資されている計算になります。
言い換えれば、
「再投資型の世界高配当ファンド」に近い構造です。
✅ 米国のS&P500の配当利回り:約1.5〜1.7%
✅ 世界株(オルカン)の配当利回り:約1.8%前後
✅ しかも非課税枠(NISA)でそのまま再投資される
つまり、配当を“受け取らずに、効率よく増やす”という意味で、
オルカンは高配当投資家にとって理想的な「複利自動装置」なのです。
■ 現在の前提(2025年時点)

| 項目 | 内容 |
|---|---|
| 年齢 | 40歳と仮定 |
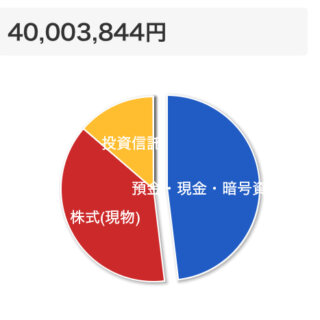
| 現在の資産 | 4,000万円 |
| 年収 | 約800万円 |
| 生活費 | 年300万円 |
| 積立投資 | 月15万円(年間180万円)をオルカンへ |
| 投資期間 | 20年間(60歳まで) |
| 想定利回り | 年3%(うち約2%は配当再投資由来) |
| 投資枠 | 積立NISA上限1,800万円を活用 |
| 目標資産 | 老後1億円(生活費300万円×30年) |
📈 どれくらい増えるのかを具体的に試算してみた
| 年齢 | 経過年数 | 年間投資額 | 累計投資額(初期含む) | 年末残高 | 含み益(評価益) |
|---|---|---|---|---|---|
| 40歳 | 開始 | – | 4,000万円 | 4,000万円 | 0円 |
| 45歳 | 5年 | 180万円 | 約4,900万円 | 約6,300万円 | 約1,400万円 |
| 50歳 | 10年 | 180万円 | 約5,800万円 | 約9,000万円 | 約3,200万円 |
| 55歳 | 15年 | 180万円 | 約6,700万円 | 約1億2,000万円 | 約5,300万円 |
| 60歳 | 20年 | 180万円 | 約7,600万円 | 約1億3,000万〜1億4,000万円 | 約6,000万円前後 |
この成長の中には、世界中の配当金が再投資された効果が含まれています。
つまり、見かけ上は「分配金ゼロ」でも、
実際には内部で毎年約2%ずつ“高配当再投資”が積み上がっている。
■ これ以上の投資は必要ない
私の今の資産状況なら積立NISA満額1,800万円+1800万円使う(月15万円×20年=3,600万円)だけで、
老後1億円は十分に達成できます。
無理な投資拡大よりも、
「継続と自動化」こそ最大のリターン源です。
✅ オルカンの内部配当を再投資 → 実質“自動配当複利”
✅ 積立NISAで非課税運用 → 手取りリターンを最大化
✅ 手間と判断を減らして、人生全体のROI(投資効率)を上げる
■ 今後の戦略:「投資に時間を使わない」構造へ
| 項目 | 方針 | 意図 |
|---|---|---|
| 積立 | オルカンに月15万円自動積立(NISA枠) | 手間をゼロにし、判断ミスを防ぐ |
| 現金 | 300万円を防衛資金として確保 | 緊急時・暴落時の安心バッファ |
| 個別株・REIT | 既存保有分を維持、買い増しは暴落時のみ | 「管理」より「維持」へ |
| 学び・経験 | 投資に使っていた思考を「自分資本」に再投資 | 真のリターンは知識と健康から生まれる |
■ 唯一の検討課題:「住まい」という出口戦略
私は独身で持ち家がありません。
将来的には人口減少で住宅価格が下がった時期に、現金で中古物件を購入する予定です。
住宅購入は「投資」ではなく**“老後コストの固定化”**。
たとえば1,200万円で家を買えば、家賃という変動支出を削減し、
老後の生活費を年30万円ほどに抑えられます。
60歳で1億3,000万円の資産を持ち、
そのうち1,000〜1,500万円を住居費に充てる──
この構造であれば、家賃ゼロ・運用益+年金で生活完結です。
まぁ、うまくいかなければホームレスでもできますし、死ぬまで働くでもいいと思ってます笑
個人的には働けなくなれば、もうそれで人生終わりでもいいと思っています。
■ 結論:「高配当を求めるなら、オルカンに戻れ」
✅ オルカンは内部で配当を再投資(実質利回り1.7〜2.0%)
✅ 積立NISAで非課税の複利効果を最大化
✅ 追加投資不要。月15万円を淡々と継続するだけ
✅ 投資の時間を減らし、「生きる時間」を増やす
高配当投資の本質は「安定したキャッシュフロー」ですが、
オルカンはそれを見えない形で、最も効率的に再投資してくれる仕組みです。
💬 最後に
お金を増やすことに時間を使うより、
増えたお金で「どう生きるか」を考えるフェーズに来ています。
積立NISAは、未来の安心を自動で作る。
だからこそ、私は“今を豊かに使う”ことに集中する。
40歳からの投資戦略は、「増やす」ではなく「整える」。
そして、整えた時間の中で、自分という資産を最大化していく。
という生活を目指していきたいなと思いました。
以上です。


コメント